
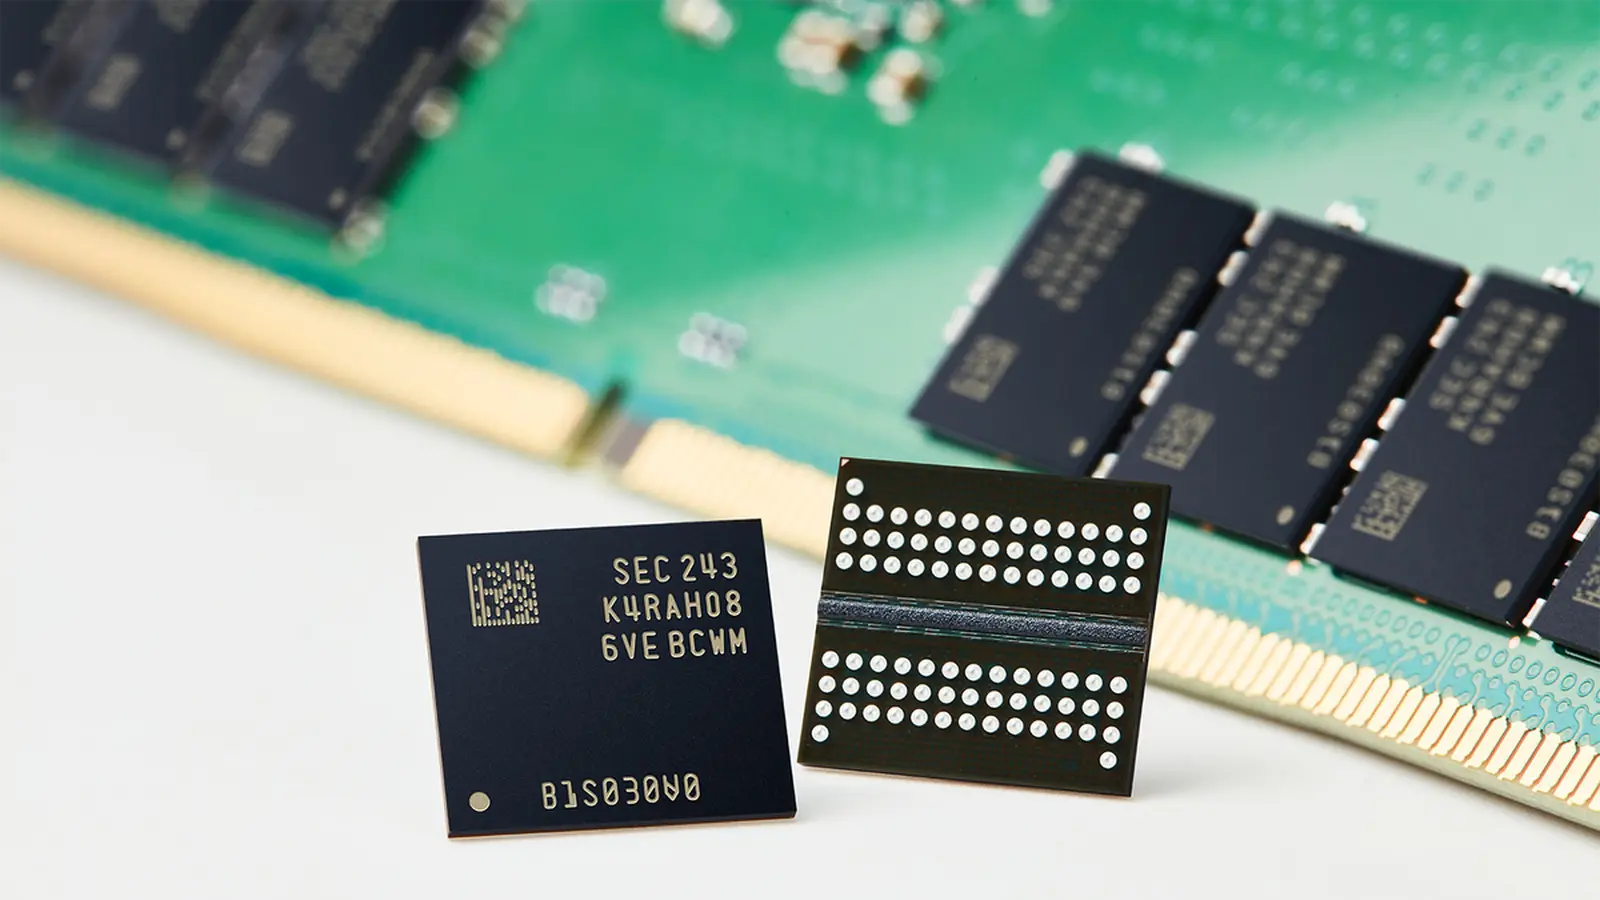
Köpare kommer att märka det här i kassan. Morgan Stanley säger nu att äldre DRAM som DDR4 är på väg mot en dramatisk prisökning, och problemet börjar i waferproduktionen.
Hårda siffror: banken prognostiserar en ungefär 50% ökning av DDR4-priserna under tredje kvartalet, följt av ytterligare cirka 10% i fjärde kvartalet 2026. För SLC NAND är utsikterna ännu aggressivare, med prognoser om 50% höjningar i båda de två återstående kvartalen av året.
Vart kislet går och varför det spelar roll
Chiptillverkare omfördelar dyrbar kisel till mer högmarginaliga produkter i nästa generation. HBM, DDR5 och avancerad NAND äter snabbt upp waferkapaciteten. Denna förskjutning pressar legacyprodukter som fortfarande används i bärbara datorer, routrar och lågkostnadsenheter.
HBM är särskilt glupsk. Det använder ungefär tre gånger så stor waferyta som standard-DRAM. Dels beror det på att HBM staplar minnesdiekretsar vertikalt och använder silikongenomföringar, så kallade TSV:er, för att koppla ihop lagren, vilket begränsar hur många celler som får plats på en wafer. Efterfrågan på HBM fortsätter också att stiga: UBS uppskattar att Nvidia ensam kan komma att konsumera omkring 25,1 miljarder gigabit HBM av en beräknad industrileverans på 61,5 miljarder gigabit år 2027.
Samtidigt visar DDR5-priserna inga tecken på att lätta. Bank of America rapporterade att kontantpriserna för 24 GB DDR5-5600/6400-kits steg 8% månad till månad i augusti, en ökning som motsvarar 483% jämfört med föregående år. För att jämföra: en 24 GB DDR5-modul som handlades för omkring €7,4 i mitten av 2025 närmar sig nu cirka €43,2.
Räkna med uppåtgående tryck på minnespriserna över hela linjen.
- Omfördelning av leveranskapacitet gynnar HBM, DDR5 och avancerad NAND, vilket minskar produktionen av DDR4 och SLC NAND.
- Högre waferförbrukning per HBM-modul och en boomande GPU-fokuserad efterfrågan förstärker bristen.
- Detaljhandels- och OEM-priser speglar redan pressen, och priserna på konsumentkit har stigit kraftigt jämfört med föregående år.
Vad betyder detta för tillverkare och köpare? Enhetstillverkare kommer att stå inför hårdare sourcingval och sannolikt högre materialkostnader för allt som kräver stora mängder minne. Leverantörer av småsystem och inbäddade enheter som förlitar sig på DDR4 eller SLC NAND kommer att vara mest utsatta. För konsumenter är effekten enklare: högre priser på minnesuppgraderingarna och så småningom dyrare prylar.
Det finns några hävstänger företag kan använda: säkra kontrakt tidigt, bredda leverantörslistor, ompröva konstruktioner för att använda nyare minne där det är möjligt, eller acceptera högre kostnader och föra vidare dem. Inget av dessa alternativ är smärtfritt.
Kort sagt, minnesmarknadens anatomi har förändrats. Tillverkningsval som görs idag, där HBM och avancerad DDR5 och NAND prioriteras, stramar redan åt utbudet för äldre komponenter. Om Morgan Stanleys siffror håller kommer effekten att märkas i hela leveranskedjan och i detaljhandelspriserna under kommande månader.
"Jag bevakar de senaste tekniknyheterna – från nya produkter till digitala trender. Mitt mål är att hjälpa läsarna förstå vad som händer just nu och varför det spelar roll."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.