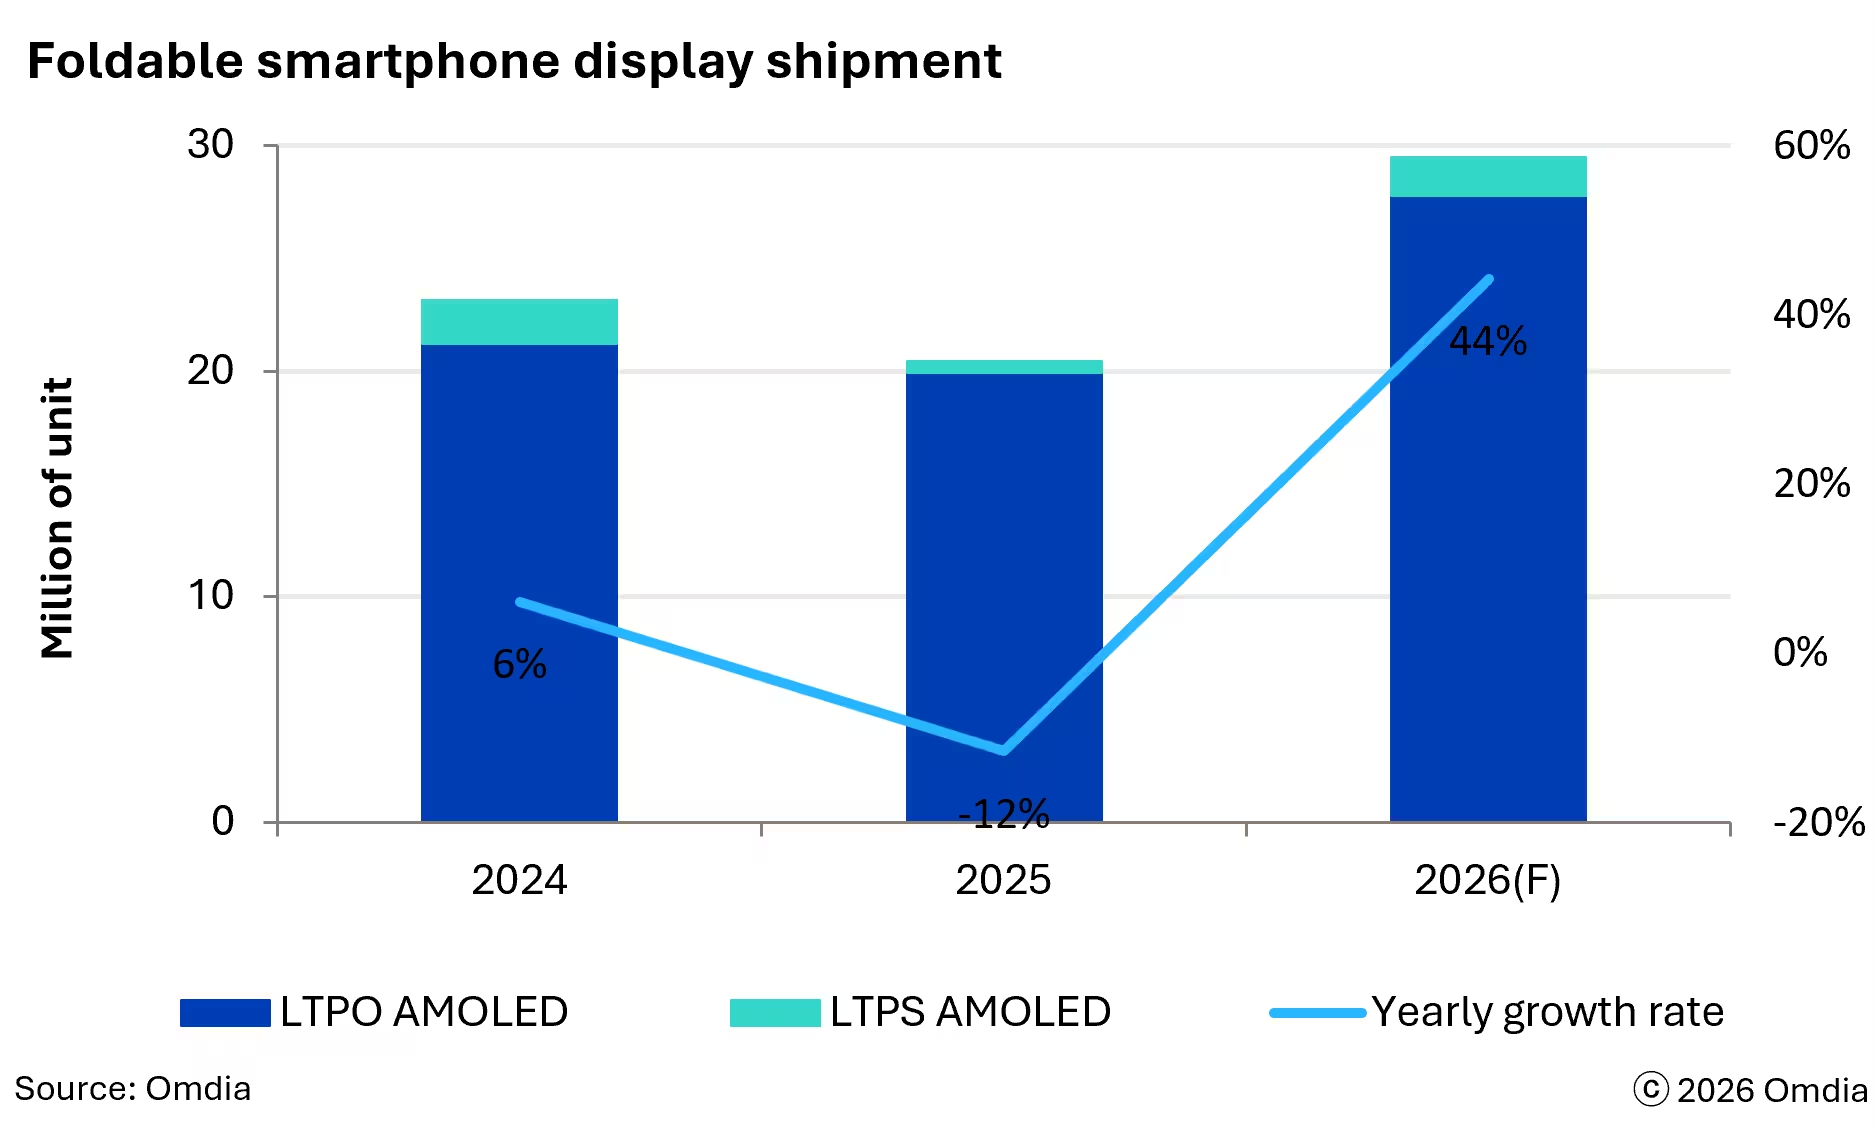
Omdia prognostiserar att leveranserna av inre skärmar till vikbara enheter ökar med 44 procent under 2026, till 29 miljoner enheter. Det skulle vända nedgången på 12 procent under 2025.
Prognosen gäller inre skärmar, inte färdiga enheter. Leveranser av skärmmoduler kan ske före leveranserna av slutprodukterna och motsvarar inte nödvändigtvis antalet enheter en till en.
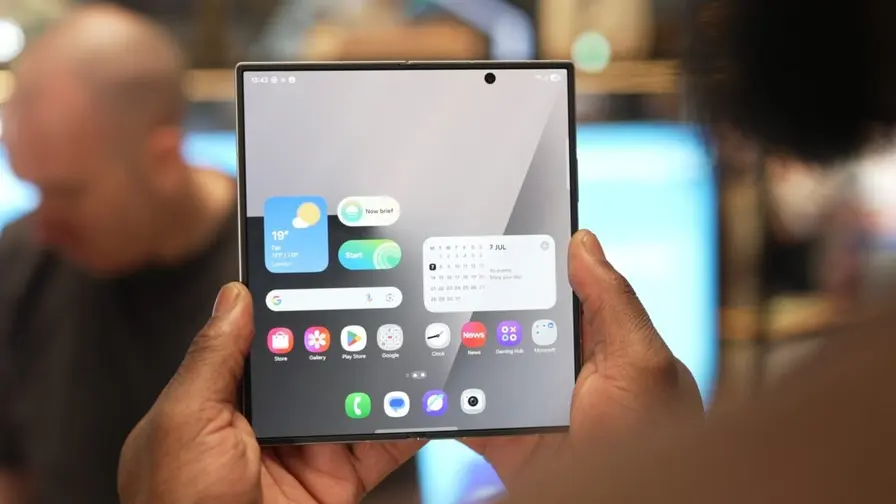
Skärmar för breda vikbara enheter väntas stå för 44 procent av de totala leveranserna av vikbara skärmar under 2026. De övriga formfaktorerna är större, mer kvadratiska skärmar i bokformat samt mindre skärmar för flipmodeller.
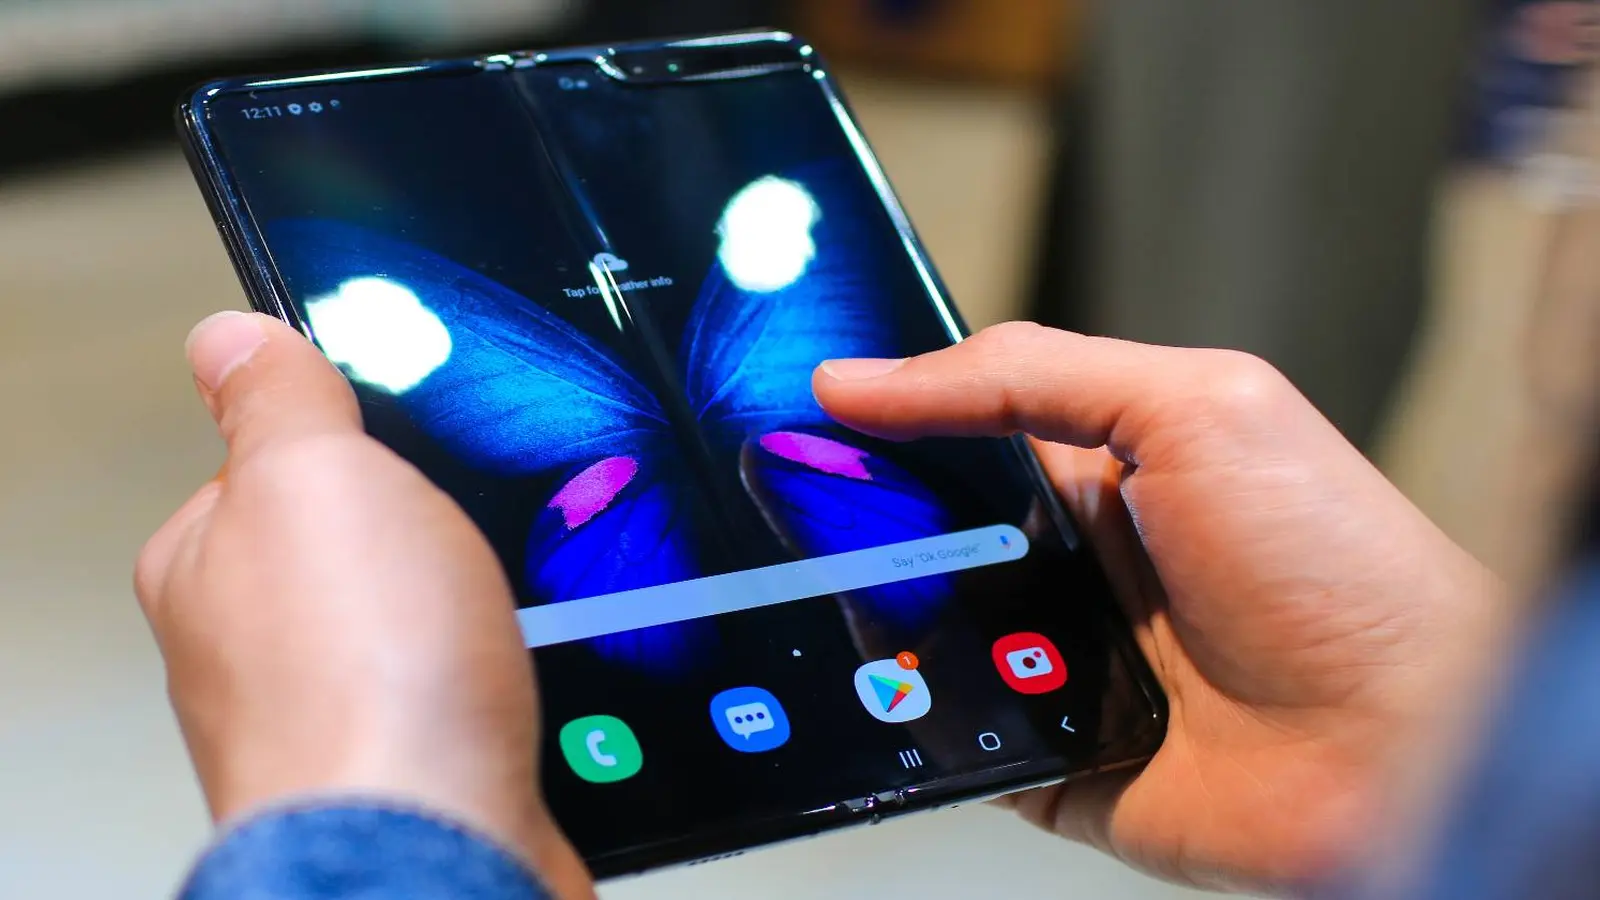
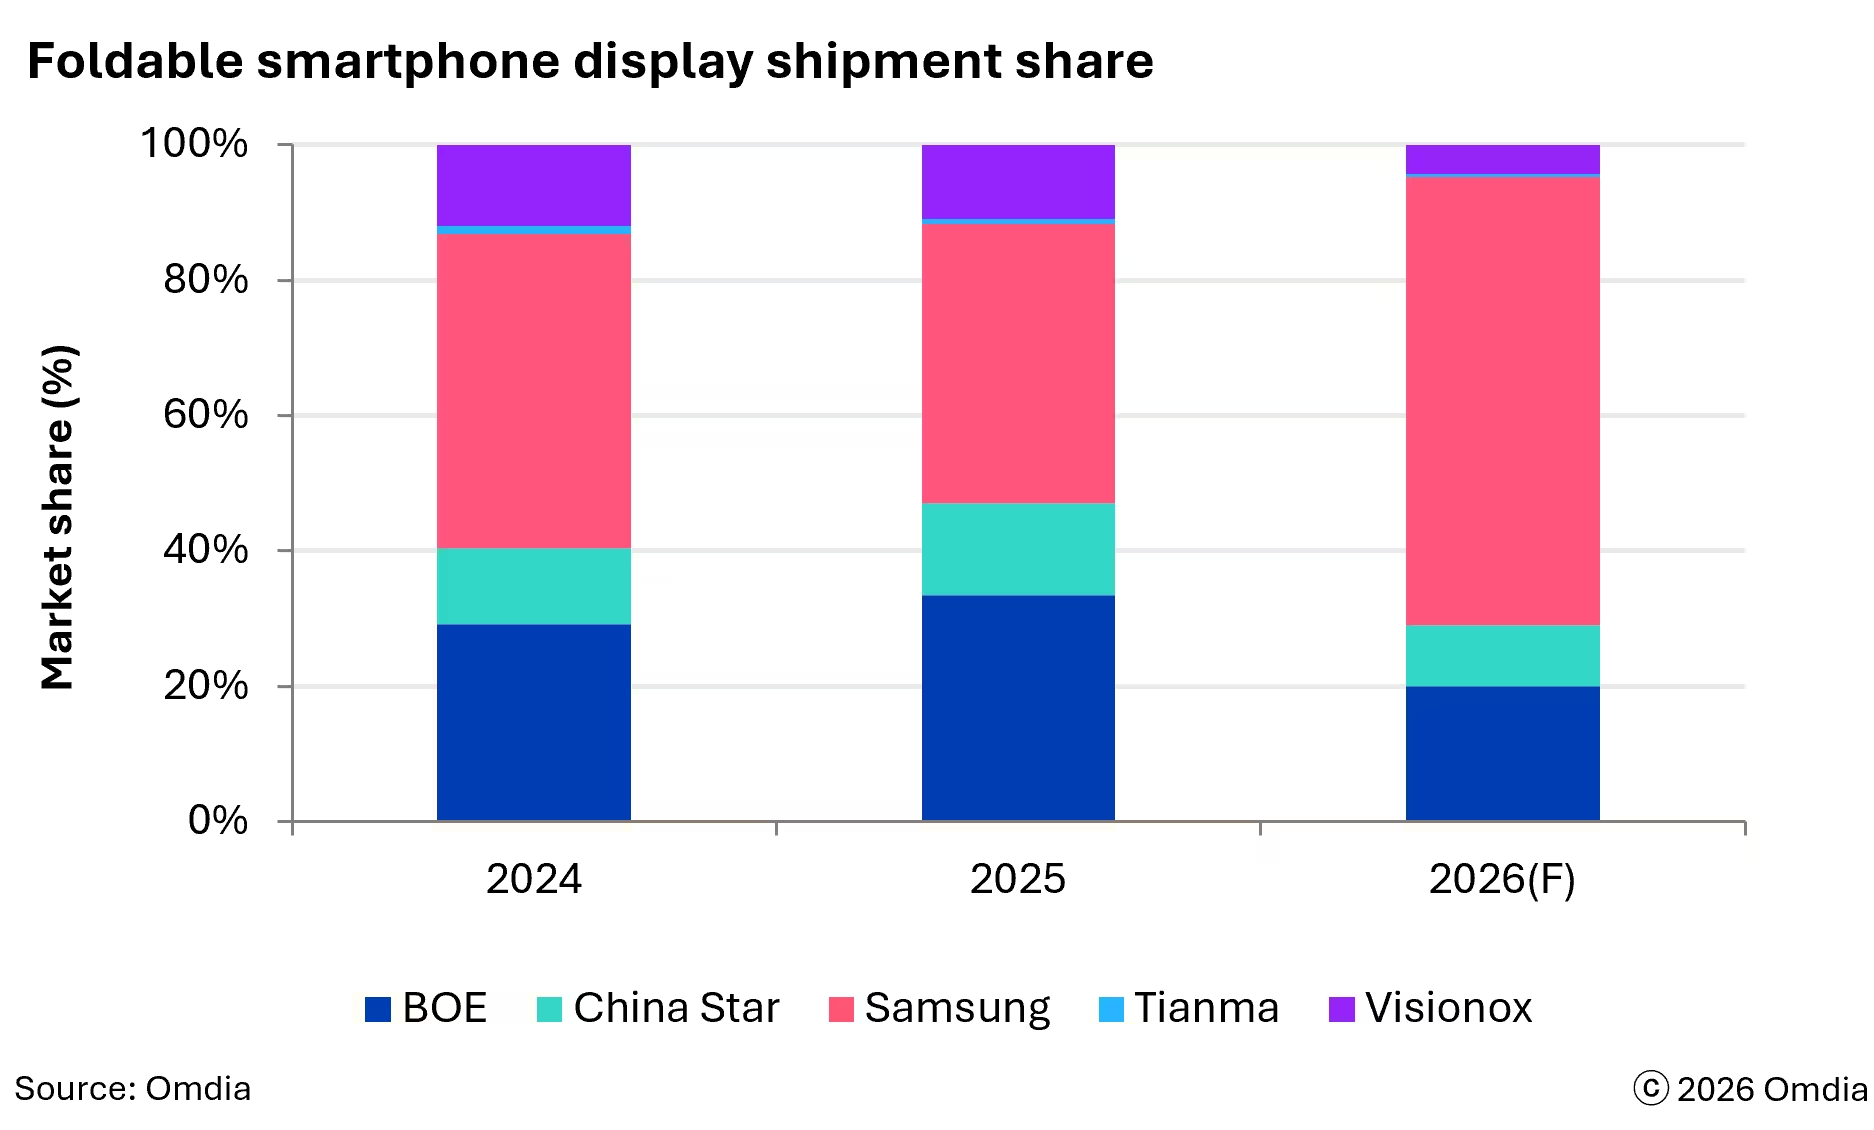
Omdia pekar ut Samsung Galaxy Z Fold8 och Apple iPhone Duo som drivkrafter för efterfrågan på breda vikbara modeller. Samsung Display tillverkar panelerna till båda modellerna, och Omdia förutspår att företaget kommer att ha en marknadsandel på 66 procent. BOE, China Star, Tianma och Visionox väntas samtidigt få mindre andelar.
Enligt Omdias analytiker är efterfrågan på vikbara enheter för närvarande svag i Kina, men fler kinesiska tillverkare siktar på segmentet för breda vikbara modeller. Huawei var först med formatet, medan andra tillverkare först nyligen har valt att satsa på det.
Omdia räknar med att den stora majoriteten av vikbara skärmar som tillverkas 2026 kommer att använda LTPO-backplanes. LTPO-paneler är dyrare än LTPS, men ger mer precis kontroll över den variabla uppdateringsfrekvensen och föredras därför av tillverkarna, enligt Omdia.
Eftersom prognosen avser inre skärmar och inte färdiga enheter behöver 29 miljoner paneler inte innebära 29 miljoner levererade vikbara telefoner.
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.