
Föreställ dig en trång marknad i Jakarta där shoppare stannar längre vid mellanklassmobiler än någonsin tidigare. En subtil förändring sker i hela Sydostasien; plånböckerna dras åt och smartphonemarknaden ritas om.
Counterpoint Research rapporterar att regionens smartphonetillförsel sjönk med 15 procent under andra kvartalet jämfört med föregående år. Stigande enhetspriser är den uppenbara förklaringen. Varumärken som satsade på budgetmodeller tappade fotfästet, medan de som fokuserade på starkare mellanklass- och premiumerbjudanden lyckades behålla eller till och med utöka sin marknadsandel.
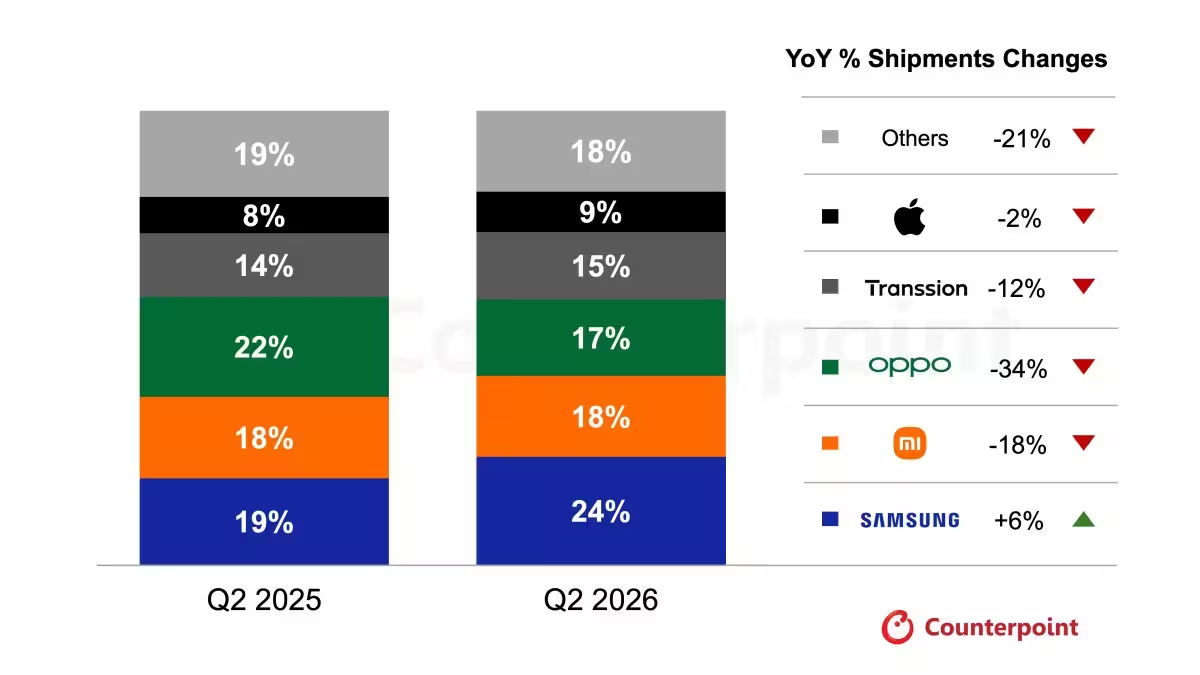
Samsung kom ut i topp med 24 procents marknadsandel och var det enda varumärket som visade årstaktstillväxt i leveranser, upp 6 procent. Xiaomi ligger därefter på 18 procent, Oppo på 17 procent, Transsion, moderbolag till Tecno och Infinix, på 15 procent, och Apple på 9 procent.
Det finns små men talande förskjutningar under ytan. Samsung steg från 19 procents andel året innan. Xiaomi höll sig stabilt. Oppo backade från 22 procent. Transsion och Apple rörde sig framåt från 14 respektive 8 procent. Siffror, visst, men de pekar på en djupare omkalibrering bland konsumenterna.
När prisintervaller omformar efterfrågan
Vilka segment drabbades? Budgetsegmentet kollapsade. Leveranser av telefoner prissatta under ungefär €138 föll med 38 procent jämfört med föregående år. Segmentet €230 till €459 sjönk också, ner 11 procent. Ändå uppstod en överraskande mottrend högre upp. Intervallet €460 till €643 ökade med 74 procent, och enheter över ungefär €644 steg 18 procent.
Varför denna divergens? Köpare uppgraderar i vissa fall och väljer färre men dyrare telefoner som lovar bättre livslängd och funktioner. Samtidigt krymper entry level-marknaden eftersom prisvärda modeller blir dyrare att tillverka. Resultatet är en marknadsdelning: färre enheter totalt men starkare framfart i de högre prisgrupperna.
Counterpoint förväntar sig att pressen fortsätter in i andra halvåret. Prisflexibiliteten kommer att vara begränsad. Konsumenterna förblir försiktiga. Enkelt uttryckt är fler nedgångar i leveranser sannolika om inte varumärken hittar nya sätt att återknyta till prismedvetna köpare eller motivera premiumutgifter.
Vad bör branschanalytiker bevaka härnäst? Förändringar i produktmixen. Smartare kampanjer som inte urholkar marginalerna. Och regionala strategier som erkänner att Sydostasien inte är en enda marknad utan en samling av priskänslighet, operatörspåverkan och lokal varumärkeslojalitet.
Det är ett övergångsögonblick. För tillverkare är det en inbjudan att ompröva var de satsar. För konsumenter innebär det ett urval som smalnar av mot färre, mer kapabla enheter. För marknaden är det en paus som kan förebåda en mycket annorlunda konkurrensbild vid årets slut.
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.