
Stig in på en logistikanläggning denna vår och du kanske märker färre pallar med telefoner som flyttas in i lager. Tysta kajer. Långsammare påfyllningar. Siffrorna bekräftar bilden: Counterpoint Research uppskattar de europeiska smartphone-leveranserna för april till juni till omkring 35 miljoner enheter, cirka 10 procent under samma kvartal förra året och den svagaste nivån sedan 2023.
Det finns ingen enda orsak. Inflation har tunnat ut plånböckerna över kontinenten. Geopolitiska spänningar kring Iran har ökat risker och inköpskostnader. Komponentpriserna har smugit uppåt, vilket tvingar tillverkare att ompröva volymerna. Sätt ihop dessa krafter och efterfrågan sjunker där konsumenter är mest priskänsliga.
När toppmärkena tar stöten
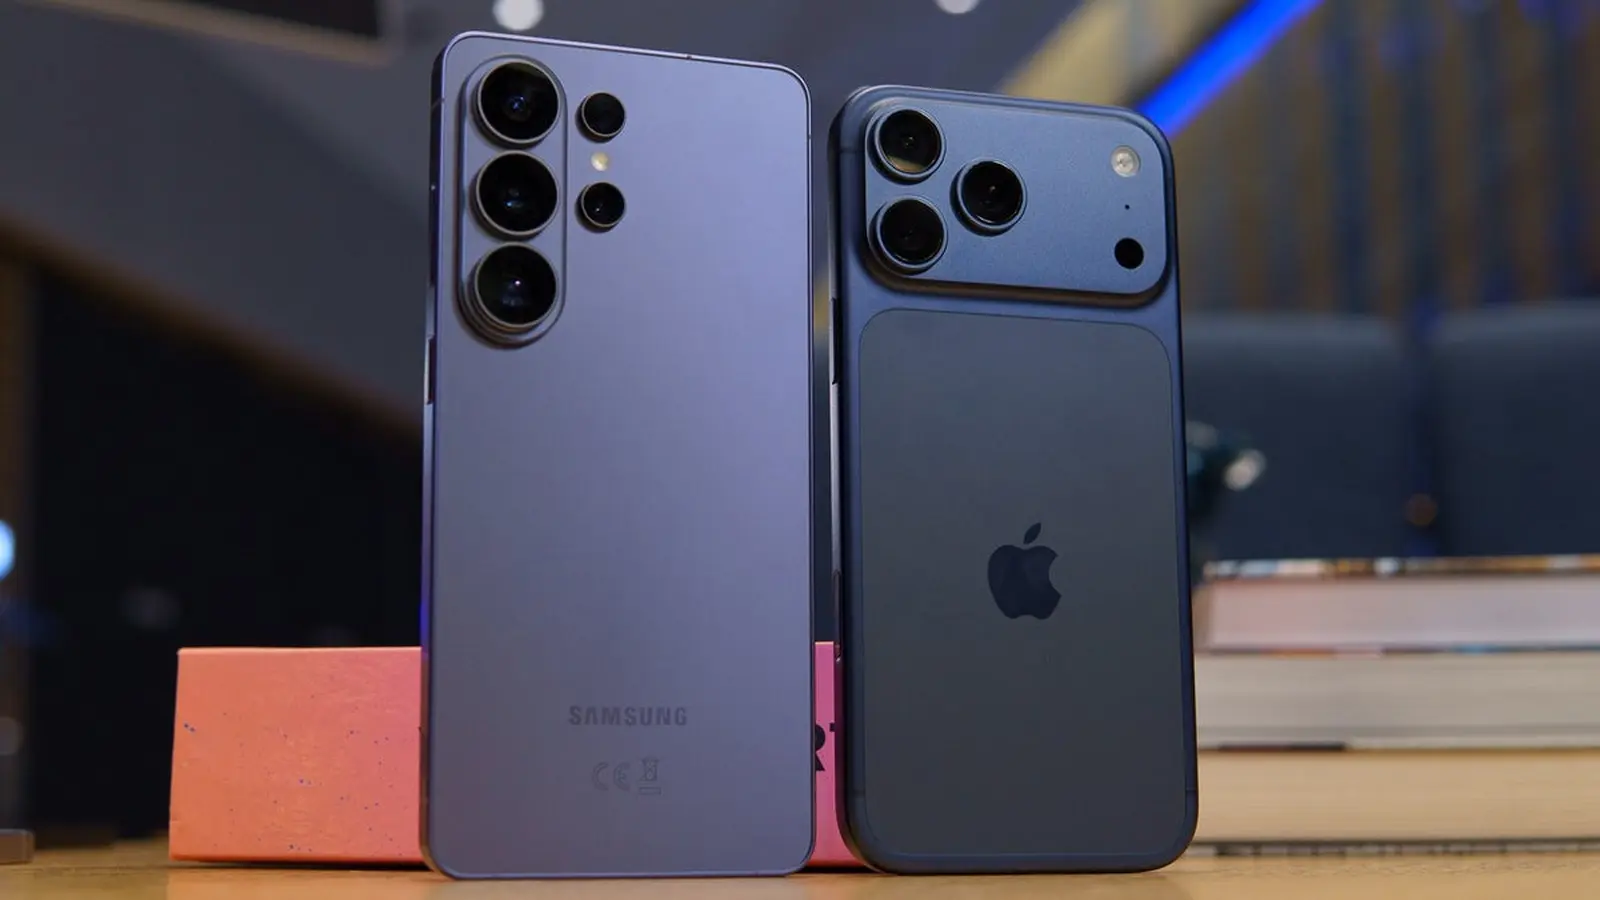
Apple och Samsung stod för lejonparten av leveranserna, var och en ansvarig för omkring 34 procent av marknaden. Xiaomi hade nästa plats med ungefär 15 procent. Oppo, inklusive OnePlus och Realme, och Honor avslutade listan med mindre andelar, omkring 4 procent respektive 3 procent. Denna koncentration visar att premium- och nära-premiumsegmenten stabiliserar delar av smartphonemarknaden samtidigt som budgetsegmentet har det svårare.

Regionala skillnader spelar roll. Västeuropa visade motståndskraft, tack vare en starkare prestation från Apple och marginella vinster för Samsung. Östeuropa, däremot, kände av pressen hårdare när efterfrågan på lågkostnadstelefoner svalnade och lagren justerades nedåt.
Analytiker på Counterpoint varnar för att den svaga perioden kan fortsätta. Lager minskar i många distributionskanaler, vilket låter bra, tills man inser att det sker efter att tillverkare minskat sina beställningar. Lägre lagerhållning föregår ofta ytterligare leveransminskningar när efterfrågan inte har återhämtat sig.
Vad händer härnäst? Vänta dig en blandning av mindre produktlanseringar, kraftigare kampanjer på äldre modeller och skarpare fokus på lagerhantering. Märken med djupa ekosystem och operatörspartnerskap kommer klara av nedgången bättre än de som konkurrerar enbart på pris. Och om komponentkostnaderna fortsätter att stiga kommer vissa marginaler att pressas hårt.
Den europeiska smartphonemarknaden omkalibreras. Det närmaste läget är dämpat, men innovationens och varumärkeskraftens dragkraft kommer avgöra vilka företag som står starkare när konsumenterna börjar spendera igen.
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.