
Något förändrades i leveranskedjan i somras: kretsleverantörer som tidigare stod i kö vid TSMC:s dörr ringer nu till Samsung. Resultatet är en prisrörelse som inte annonserades i ett pressmeddelande men som märks hos kretsdesignföretagen — foundryavgifterna har stigit med upp till 15 procent, enligt personer som känner till affärerna.
I juli började Samsung fakturera amerikanska och kinesiska kunder ungefär 10-15% mer för sin SF4 4nm-nod än månaden innan. Taiwanska kunder har sett mildare ökningar, närmare 5-10%. Uppgången är inte begränsad till den nyaste processen heller; SF5 (5nm) har på liknande sätt stigit med omkring 10-15%, och även den äldre 8nm-linjen ger nästan 10% mer.
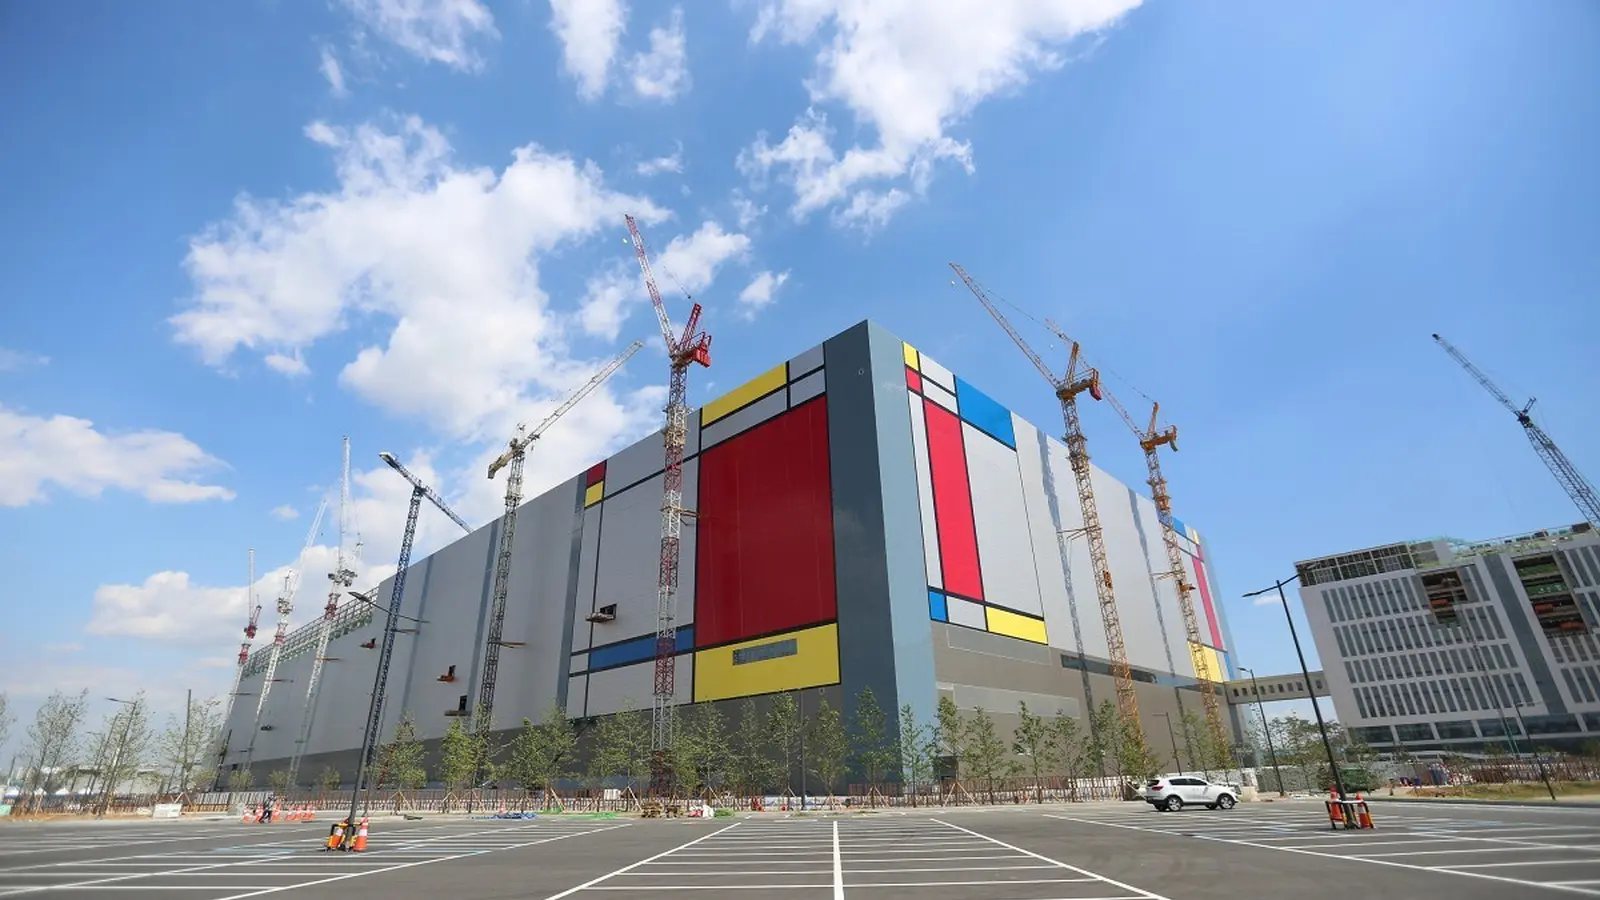
Varför nu? Kort sagt: kapacitetsbegränsningar vid ledande fabriker, främst TSMC, har omdirigerat efterfrågan. Samsungs anläggningar i Pyeongtaek, som redan producerar 4nm-wafer och HBM-basdies, har gått på hög beläggning. Dessa basdies, grunden i staplad HBM-minne som fördelar ström och signaler och innehåller logiken, har plötsligt blivit heta varor för både minnes- och GPU-kunder.

Prisökningarna får praktiska konsekvenser. Nvidia använder till exempel Samsungs 8nm-process för Nintendo Switch 2-chipsetet och återupptog nyligen produktionen av GeForce RTX 3060-kort på samma nod. När äldre noder blir efterfrågade igen förändras prisdynamiken snabbt.
Samsungs foundry-enhet har gått med förlust sedan 2022. Ändå ser analytiker nu en snabbare vändning. Lee Min-hee vid BNK Investment & Securities sa till Reuters att starkare order och högre kontraktspriser kan föra foundryn tillbaka till vinst så tidigt som nästa år, tidigare än många väntat.
Operativa förbättringar har också hjälpt. Avkastningsgraderna har stigit, vilket ger fler användbara kretsar per wafer och öppnar utrymme att ta in nya kunder. Och vissa produktionslinjer i Pyeongtaek, framför allt SF4-linjen som används för både HBM-basdies och vissa Qualcomm-kretsar, har varit fullbokade sedan slutet av förra året. Den här typen av jämn efterfrågan ger Samsung förhandlingsstyrka när kontrakt ska omförhandlas.
Om de högre priserna består kan Samsung inte bara täcka tidigare förluster utan också återställa prissättningsmakt i en bransch som länge formats av skala och kapacitetsbegränsningar.
För enhetstillverkare och kretsdesigners betyder skiftet att man måste se över inköpsstrategier och kostnadsprognoser. För marknaden i stort understryker det en enkel sanning: när ledande fabriker närmar sig full kapacitet sprider sig marginaler och leveranskedjor utåt. Håll koll på book-to-bill-siffrorna och kapacitetsmeddelanden; de visar om detta är en tillfällig dipp eller början på ett nytt prissättningsregim.
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.