
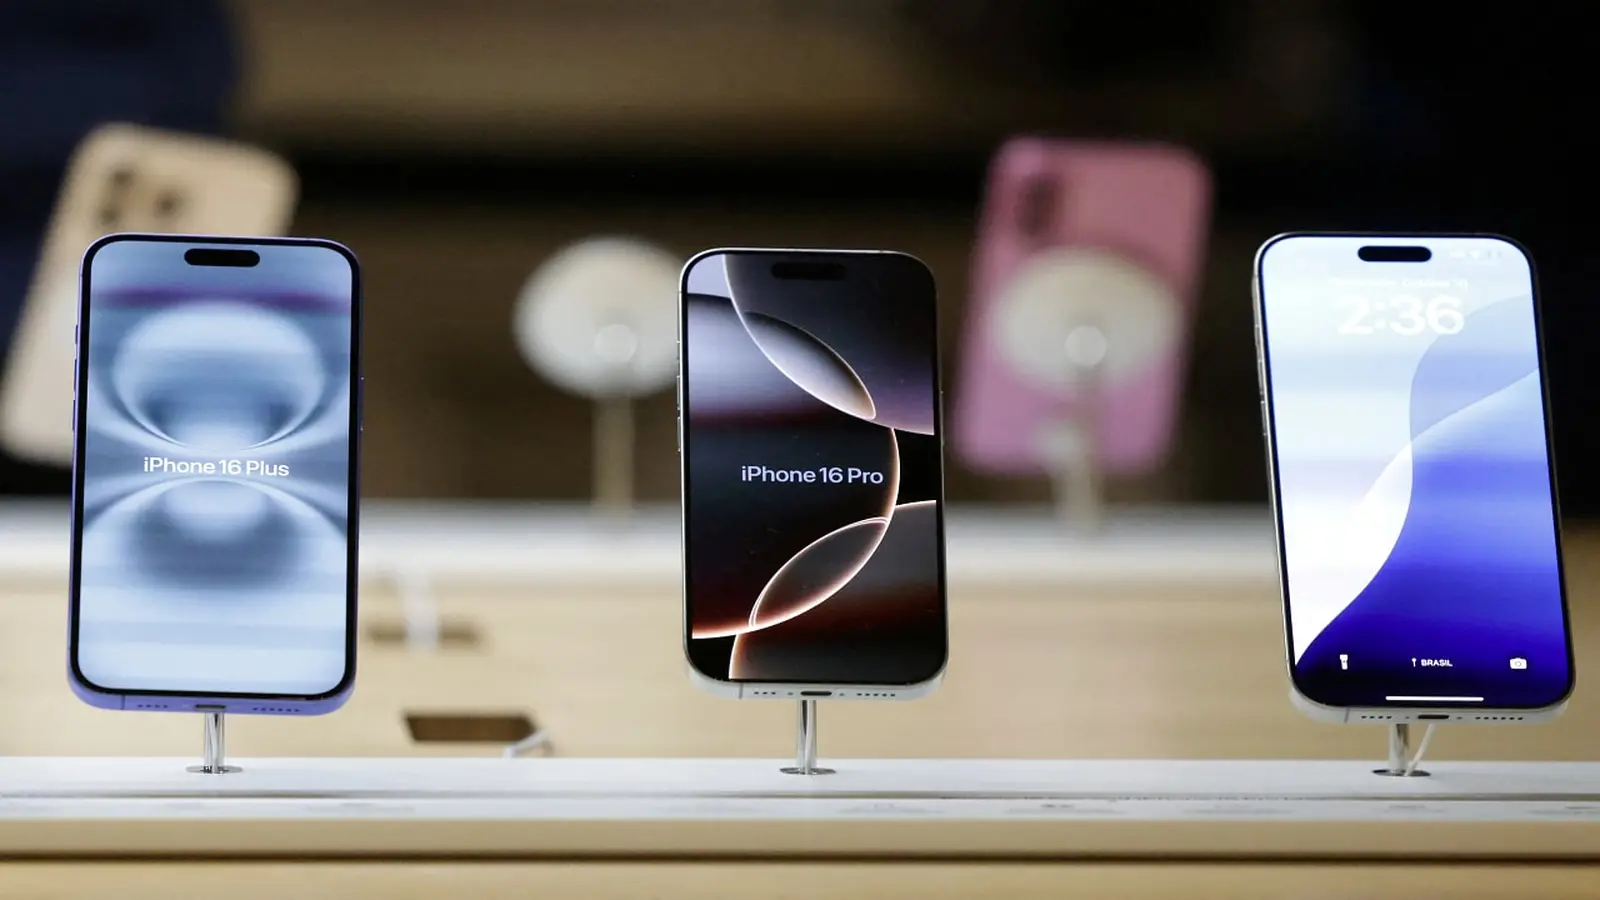
Leveranserna haltade under kvartalet. Smarttelefonmarknaden saktade inte bara in, den sjönk märkbart.
FDM CCS Insights senaste siffror visar att globala leveranser av smarttelefoner föll med 7% under Q2 jämfört med samma kvartal 2025, och sjönk 3% jämfört med Q1 2026. Konsultföretaget förutspår nu en total nedgång på 12% i mobiltelefonleveranser för året. Det är inte små vågor; de visar att köpare omprövar hur mycket de är villiga att betala för en ny enhet.
Vem drabbas? Priskänsliga köpare, främst i tillväxtmarknader, där varje komponentdriven ökning av butikspriset snabbt slår mot efterfrågan. Utvecklade regioner som Europa och Nordamerika noterade bara små ensiffriga minskningar, men i marknader där konsumenter handlar med tajtare marginaler har effekten varit både kraftigare och snabbare.

Nya smarttelefoner var 13% dyrare i Q2 än i Q1 eftersom minnespriserna sköt i höjden under en global brist. Den plötsliga ökningen i komponentkostnader ändrar köpbeteendet: om en telefon kostar märkbart mer i butik börjar fler söka billigare alternativ.
Här kommer andrahandsmarknaden in. Försäljningen av renoverade telefoner ökade med cirka 3% år mot år under Q2, och FDM prognostiserar ungefär 9% tillväxt för helåret. Konsumenter väljer i allt högre grad renoverade enheter som ett praktiskt svar på prischocken. Enheten fungerar lika bra i vardagen, men priset straffar inte köparen.
Men återförsäljningsmarknaden är ingen perfekt säkerhetsventil. Hög efterfrågan och begränsad tillgång driver också upp priserna på begagnade telefoner. I USA leder färre inbytesmodeller till att färre enheter återkommer till renoveringskanalerna, vilket minskar tillgängligheten. Export av begagnade telefoner från länder som Kina och Japan hjälper till att täppa till gapet, men de tar inte bort trycket.
Vad som händer härnäst beror till stor del på marknaden för minneskretsar. Om DRAM- och NAND-priserna förblir höga under andra halvåret 2026, kan man räkna med att nya telefonpriser stiger ytterligare, att andrahandsvärden förblir stabila och att tillverkarna tvingas balansera marginaler, modellutbud och lagerplanering mer aggressivt än vanligt.
Håll koll på chiplagren och inbytesutvecklingen; de påverkar inte bara vad folk köper, utan även vilka varumärken som klarar sig igenom pressen.
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.