Publicerad 05 november 2026. De globala DRAM-intäkterna ökade med 369 % jämfört med föregående år under Q3 2026, drivet av stark efterfrågan på minne till AI-acceleratorer och datacenter. Det genomsnittliga försäljningspriset nådde 1,9 USD per gigabit (det vill säga en åttondels gigabyte), enligt Counterpoint Researchs Global Memory Tracker för Q3 2026.
Marknadsandelar och produktförskjutningar
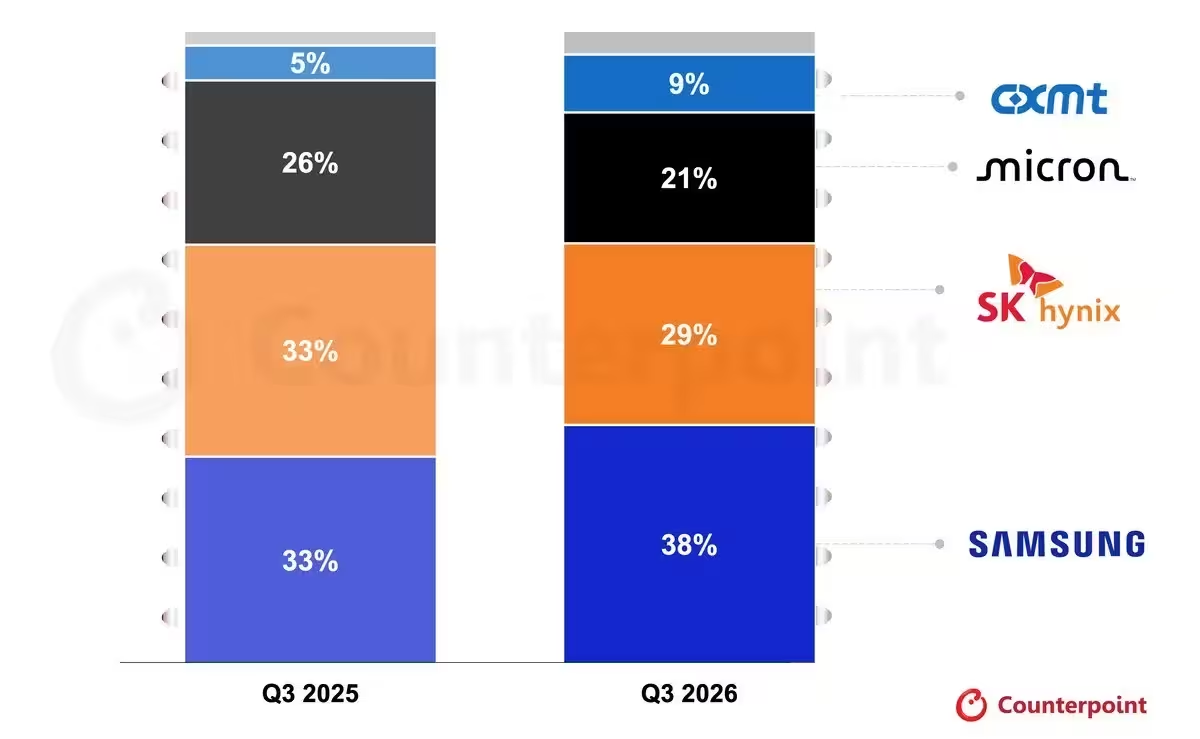
Sydkorea framträdde som den största regionala vinnaren. Samsung hade en marknadsandel på 38 % inom DRAM, följt av SK hynix med 29 % och USA-baserade Micron med 21 %. Kinas CXMT stod för 9 % av marknaden. Counterpoint noterar att SK hynixs intäkter ökade med mer än 40 % jämfört med föregående kvartal, men Samsung presterar för närvarande bättre totalt sett. CXMT ökade sina intäkter jämfört med Q3 i fjol, samtidigt som bolaget tappade en procentenhet i marknadsandel jämfört med Q2 2026.
Counterpoint pekar också på ett teknikskifte som påverkar bolagens positioner. SK hynix dominerade tidigare försäljningen av HBM3E, men efterfrågan skiftar mot HBM4, där Samsung för närvarande leder. CXMT planerar att inleda massproduktion av HBM3E nästa år och ligger därför efter marknadsledarna på den fronten.
Minnestyper, efterfrågan och priser
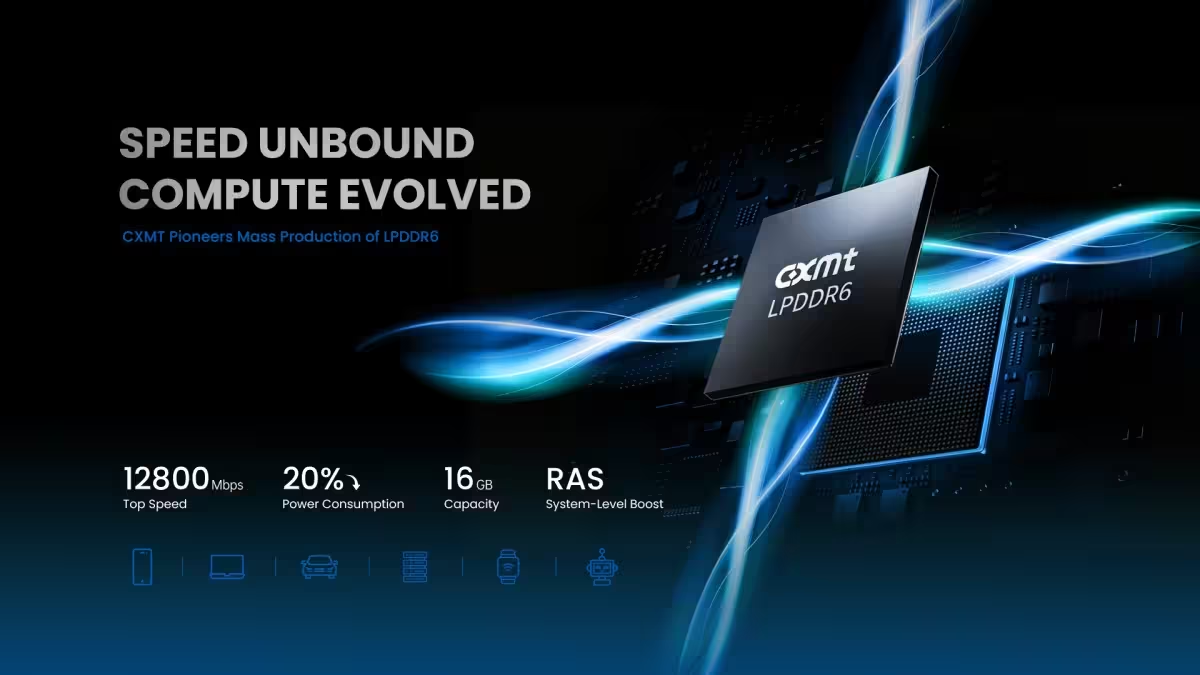
Olika former av AI ställer olika krav på minnet. Counterpoint rapporterar att framväxten av agentisk AI har drivit efterfrågan på DDR och LPDDR, som används som system-RAM, till skillnad från HBM som vanligtvis används på AI-acceleratorkort. Efterfrågan på DDR ökade med 500 % jämfört med föregående år, medan LPDDR ökade med 400 %. CXMT var först med att inleda massproduktion av LPDDR6, och vissa Xiaomi 18 Fold-enheter använder LPDDR6 i sina 16 GB-konfigurationer, medan 12 GB-enheterna använder LPDDR5X. Counterpoint förtydligar att CXMT:s LPDDR6 används i vissa Xiaomi 18 Fold-enheter.
HBM är fortsatt det mest lönsamma DRAM-segmentet: intäkterna från HBM nästan fördubblades jämfört med samma kvartal året innan, även om intäkterna från DDR och LPDDR ökar snabbare. Takten i DRAM-prisökningarna började avta under Q3 jämfört med första halvan av 2026, men priserna är fortsatt höga och väntas ligga kvar på en hög nivå på kort sikt.
MS Hwang, forskningsdirektör på Counterpoint Research, sade: "Minnespriserna bör förbli starka nästa år. HBM-priserna, som halkade efter commodity-DRAM i år, tar nu igen det. Långsiktiga avtal (LTA) stöder priserna och utbudet kommer att förbli begränsat eftersom stora nya fabriker inte kommer att inleda produktion förrän 2028."
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.