
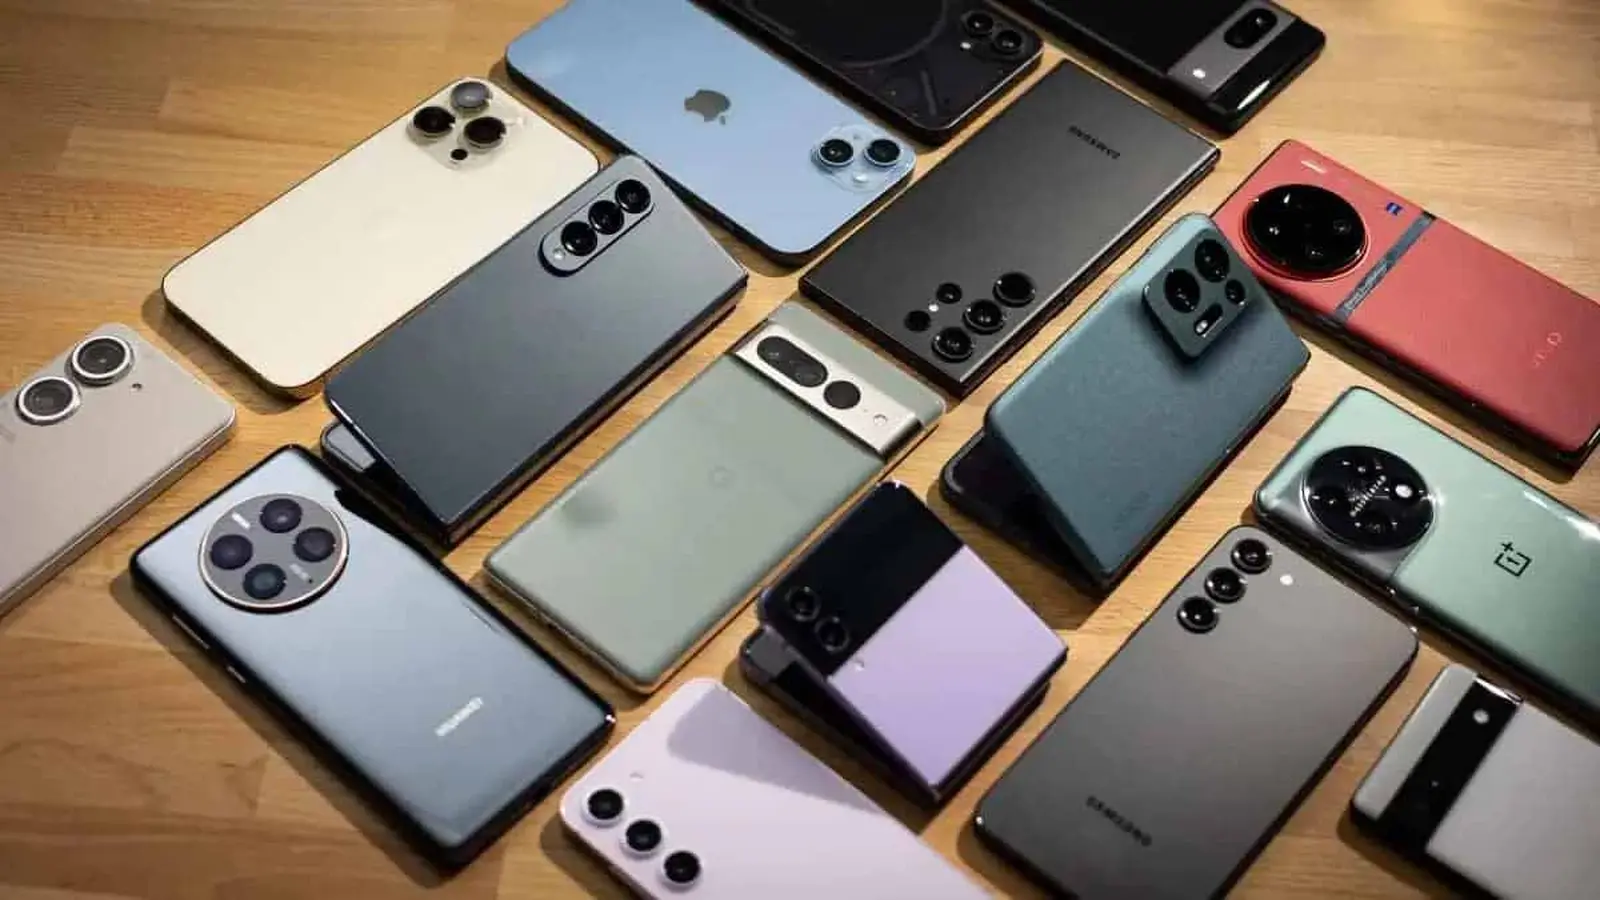
Tänk på smartphonemarknaden som en överfull motorväg som plötsligt drabbats av trafikstockning. Rörligheten minskar. Tutorna ljuder fortfarande, men färre bilar når sitt mål. TrendForce rapporterar att 284 miljoner smartphones rullade av produktionslinjerna under första kvartalet 2026 - en minskning med 1,7 procent jämfört med samma period föregående år. Den nedgången kan vid första anblick verka modest. Resten av året ser ut att bli tuffare.
Varför? Lager fungerar som en kortsiktig buffert. Tillverkare fyllde på med billigare minnesmoduler när priserna var låga, och den bufferten har dämpat den tidiga effekten av stigande komponentkostnader. Dessa reserver minskar. När de är slut kommer varumärken att stå inför omedelbara val: absorbera högre kostnader, skära bort funktioner eller föra över prisökningar på konsumenterna. Ingen av dessa möjligheter är attraktiva.
Analytiker förväntar sig en smärtsam justering. TrendForce räknar nu med 1,051 miljarder smartphones producerade för helåret 2026 - en nedgång med 16,2 procent jämfört med 2025. Den prognosen är den mer optimistiska vägen. Om minnespriserna förblir höga och varumärken tvingas till upprepade detaljhandelsprisökningar kan fallet bli brantare. Enkelt uttryckt: branschen kan vara på väg in i en utdragen korrigering.

Alla företag kommer inte att känna pressen på samma sätt. Premiuminriktade tillverkare, som har större marginaler och starkare varumärkeslojalitet, har mer svängrum. De kan dämpa prisfluktuationer och behålla FoU och marknadsföring. Å andra sidan står företag som byggt sin tillväxt på volymer i instegs- och mellansegmentet - exempelvis många kinesiska varumärken - för att förlora mest. Lägre marginaler innebär mindre flexibilitet när kretsar och minne äter sig in i resultatet.
Kvartalsvis produktionsstatistik berättar historien. Samsung toppade listan under första kvartalet med 62,6 miljoner enheter, en ökning med 2,3 procent jämfört med samma period förra året, delvis tack vare upptrappad produktion av Galaxy S26-serien. Apple följde tätt efter med 60,2 miljoner enheter, en imponerande ökning med 19,7 procent driven av stark efterfrågan på iPhone 17e. Oppo producerade 29,5 miljoner telefoner, Xiaomi 26,0 miljoner och vivo 22,0 miljoner. Transsion, som en gång var en snabbväxande mörk häst, hamnade precis utanför topp fem med 19,8 miljoner enheter.
Dessa siffror döljer en viktig trend. Tillväxt i leveranser garanterar inte längre lönsamhet. Komponentbrist och högre minneskostnader kommer att erodera marginalerna, särskilt för företag som konkurrerar på pris. Vissa tillverkare kommer att svara med att stryka funktioner eller fördröja lanseringar. Andra kommer att satsa hårdare på premiummodeller där konsumenter är mer benägna att acceptera en prisökning.
Så vad bör branschobservatörer vänta sig härnäst? Kortvarig volatilitet, följt av konsolidering. Varumärken som kan skydda marginalerna och bibehålla smidighet i leveranskedjan kommer att överleva. De som inte kan tvingas in i fusioner, nischspecialisering eller reträtt från svagare marknader. För konsumenter kan det innebära färre lågkostnadsalternativ och en tydligare klyfta mellan premium- och budgetekosystem.
Om minnespriserna fortsätter att stiga kan smartphonemarknaden krympa mycket snabbare än de flesta förväntar sig.
Motorvägen rör sig fortfarande. Men förare väljer nu rutter mer försiktigt och kartan för 2026 ritas om i realtid.
"Som teknikreporter skriver jag om digital kultur, sociala medier och människans relation till maskiner. Jag gillar när tekniken blir personlig."
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.